Domain piercing-bonn.de kaufen?
Wir ziehen mit dem Projekt
piercing-bonn.de um.
Sind Sie am Kauf der Domain
piercing-bonn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain piercing-bonn.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
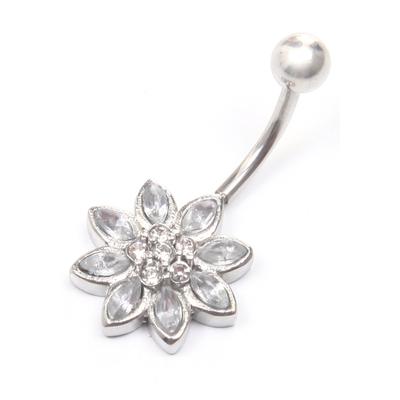
Bauchnabelpiercing FIRETTI "Schmuck Geschenk Piercing Körperschmuck Blume", silber (edelstahlfarben, weiß), Piercings, Damen, Edelstahl, mit GlassteinTauch ein in unsere vielfältige firetti Schmuckwelt für Damen, Herren und Kinder! : Bei uns findest Du eine beeindruckende Auswahl an HalsSchmuck ArmSchmuck OhrSchmuck HandSchmuck Fingerringen, Fußkettchen sowie Eheringen und Verlobungsringen....17,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **


Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
INF Hoch-/Niederdruck-Kältemitteladapter zum Öffnen von Dosen mit Einwegventil und Stahl-Piercing-NadelHoch-/Niederdruck-Kältemitteladapter für Kfz- und Haushaltsklimaanlagen, Kühlräume und Kälteanlagen: Metallknopf, Einwegventil, Stahl-Nadel, C3771-Ventilkörper, Gewinde, Legierungsgriff, 2 Stück. Vielseitige HVAC-Anwendung: Für Arbeiten an Kfz-Klimaanlagen, Haushaltsklimaanlagen, Kälteanlagen und Kühlräumen geeignet. Der Hoch-/Niederdruck-Adapter ermöglicht das praktische Öffnen von Kältemitteldosen und den Anschluss von Serviceausrüstung in gängigen HVAC-Anwendungen. Zuverlässige Abdichtung: Der Ventilkörper besteht aus präzisionsgeschmiedetem C3771-Stahlstab und ist für wiederholte Servicearbeiten ausgelegt. Ein Präzisionsventilkern unterstützt eine zuverlässige Abdichtung und hilft, eine dichte Verbindung ohne Leckage herzustellen. Praktische Handhabung: Die Gewindeverbindung sorgt beim Öffnen von Kältemitteldosen und bei Servicearbeiten für einen sicheren Sitz. Metallknopf, Einwegventil und präzise Stahl-Piercing-Nadel unterstützen eine einfache Bedienung bei verschiedenen gängigen Kältemitteltypen. Spezifikationen: Farbe: Blau und Rot Abmessungen: Länge 5 cm, Breite 3 cm, Höhe 3 cm Material: Kupfer Ventilkörper: C3771-Stahlstab Anschluss: Gewindeanschluss Ventil: Einwegventil mit Präzisionsventilkern Griff: Legierung Nadel: Präzisions-Stahl-Piercing-Nadel Das Paket beinhaltet: 2 x Kältemittelöffner22,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
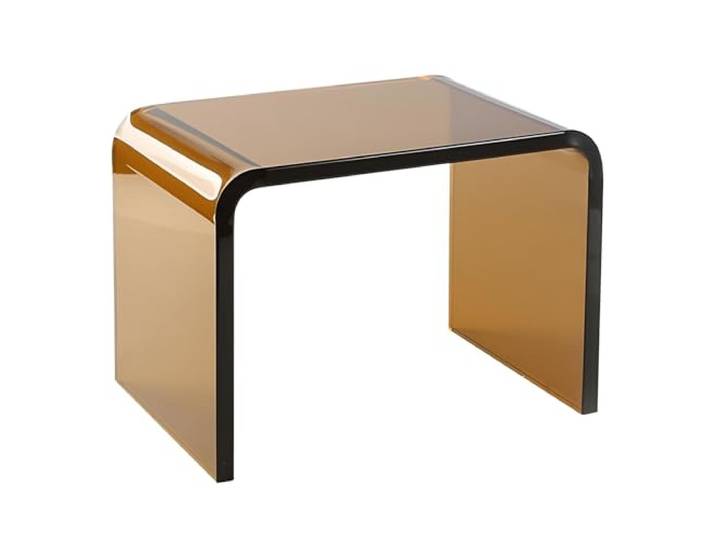
Eiauiuo Beistelltisch Tan Farbe Modern Couchtisch Kreativität U-förmiger Runder Rand Design Minimalismus Mode Acryl Beistelltisch Sofatisch Mode für Schlafzimmer Nachttisch Cafe Büro 42.5x28x40cm<p>Der <strong>Eiauiuo Beistelltisch</strong> in <strong>tan</strong> ist ein modernes Möbelstück, das durch sein kreatives <strong>U-förmiges Design</strong> und die runden Kanten besticht. Mit seinen kompakten Maßen von <strong>Breite: 42,5 cm, Tiefe: 28 cm, Höhe: 40 cm</strong> ist dieser <strong>Couchtisch</strong> nicht nur ein praktischer Abstellplatz für Getränke und Bücher, sondern kann auch als zusätzlicher Hocker für Gäste genutzt werden.</p><p>Hergestellt aus hochwertigem <strong>Acrylmaterial</strong>, überzeugt der Tisch durch seine Strapazierfähigkeit und die frische, transparente Optik. Die diamantpolierten Kanten sorgen für ein angenehmes Gefühl und verhindern Verletzungen. Das minimalistische Design fügt sich harmonisch in verschiedene Einrichtungsstile ein und eignet sich ideal für <strong>Schlafzimmer</strong>, <strong>Wohnzimmer</strong>, <strong>Büros</strong> oder sogar für den Balkon.</p><p>Ein besonderes Highlight ist die Möglichkeit, den Tisch um 90° zu drehen, was eine flexible Nutzung ermöglicht. Die glatten Kanten und das nicht eckige Design bieten zusätzliche Sicherheit. Zudem ist der Tisch wasserbeständig und lässt sich mühelos reinigen, sodass Fingerabdrücke und Schmutz schnell entfernt werden können.</p><p>Dank des einteiligen Gussverfahrens ist der <strong>Sofatisch</strong> sofort einsatzbereit und benötigt keine Montage. Verleihe deinem Zuhause mit diesem stilvollen und funktionalen Beistelltisch einen modernen Akzent.</p>179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauchnabelpiercing FIRETTI "Schmuck Geschenk Piercing Körperschmuck Blume", silber (edelstahlfarben, weiß), Piercings, Damen, Edelstahl, mit GlassteinTauch ein in unsere vielfältige firetti Schmuckwelt für Damen, Herren und Kinder! : Bei uns findest Du eine beeindruckende Auswahl an HalsSchmuck ArmSchmuck OhrSchmuck HandSchmuck Fingerringen, Fußkettchen sowie Eheringen und Verlobungsringen....17,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Zum Selbstbewusstsein der ErwachsenenbildungZum Selbstbewusstsein der Erwachsenenbildung , Beiträge aus der >>Werkstatt kritische Bildungstheorie<< , Kennzeichenleuchten > Lichter & Leuchten , Erscheinungsjahr: 20230525, Produktform: Kartoniert, Titel der Reihe: Erwachsenenbildung und lebensbegleitendes Lernen - Forschung & Praxis##, Redaktion: Seiverth, Andreas~Twisselmann, Joachim~Ebner von Eschenbach, Malte, Seitenzahl/Blattzahl: 316, Keyword: Heinz-Joachim Heydorn; Philosophie; Theologie; Erwachsenenbildung; Bildungstheorie; Lernprozesse; Bildungsinstitutionen; Wissenschaftstheorie; Subjektorientierung; lebensbegleitendes Lernen; Bildungswissenschaft; Theodor W. Adorno; Georg Picht; Hannah Arendt; Religion; Jean-Luc Mario; Walter Benjamin; Ernst Lange; Ökumene; positive Paradoxie; politische Erwachsenenbildung; ökologische Bildung; Natur & Pädagogik; Peter Weiss; berufsbiografische Rekonstruktion; Berufsbiografie; OpenLibrary 2022, Fachschema: Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung, Warengruppe: TB/Erwachsenenbildung, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH & Co.KG, Länge: 239, Breite: 168, Höhe: 20, Gewicht: 686, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783763971824, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.